
O múltiplo de EBITDA na saúde é o número pelo qual se multiplica o EBITDA ajustado para chegar ao valor da empresa. Ele não é uma tabela por especialidade: é um preço de risco. Sobe quando a operação anda sem o dono, tem receita previsível e contabilidade que se sustenta na due diligence. Desce quando qualquer uma das três falha. E o fator que mais mexe na faixa não é o que a clínica faz — é o tamanho dela.
Toda conversa de venda chega nesse número. Quantas vezes o EBITDA.
E quase sempre chega pelo caminho errado: alguém ouviu que clínica vale seis, que laboratório vale oito, que o vizinho vendeu por dez. O dono então ancora a expectativa num número que não tem premissa nenhuma por trás, e descobre a diferença na mesa — tarde demais para corrigir o que a produziu.
Este texto é sobre o que o múltiplo de EBITDA na saúde mede de verdade, como ele se traduz em dinheiro no seu bolso, e quais são os seis fatores que posicionam a sua operação dentro da faixa. Sobre tabela por especialidade, a resposta honesta vem na terceira seção, e ela não é a que costumam dar.
O que o múltiplo de EBITDA na saúde realmente mede
O múltiplo é o inverso do retorno exigido, corrigido pelo crescimento esperado.
Pagar 6 vezes o EBITDA de uma operação que não cresce equivale a aceitar algo próximo de 16% ao ano. Pagar 10 vezes, algo próximo de 10%. Quanto maior o risco percebido, maior o retorno exigido — e menor o múltiplo que o comprador aceita pagar.
Por isso a pergunta “qual é o meu múltiplo” é, na prática, outra: quanto risco o comprador enxerga na minha operação?
E o risco que ele enxerga tem um objeto específico. Ele não está comprando o resultado do ano passado. Está comprando a probabilidade de esse resultado continuar existindo depois que você sair da sala.
Um múltiplo de EBITDA na saúde é, no fim, a confiança do comprador transformada em preço.
Como se calcula, na prática
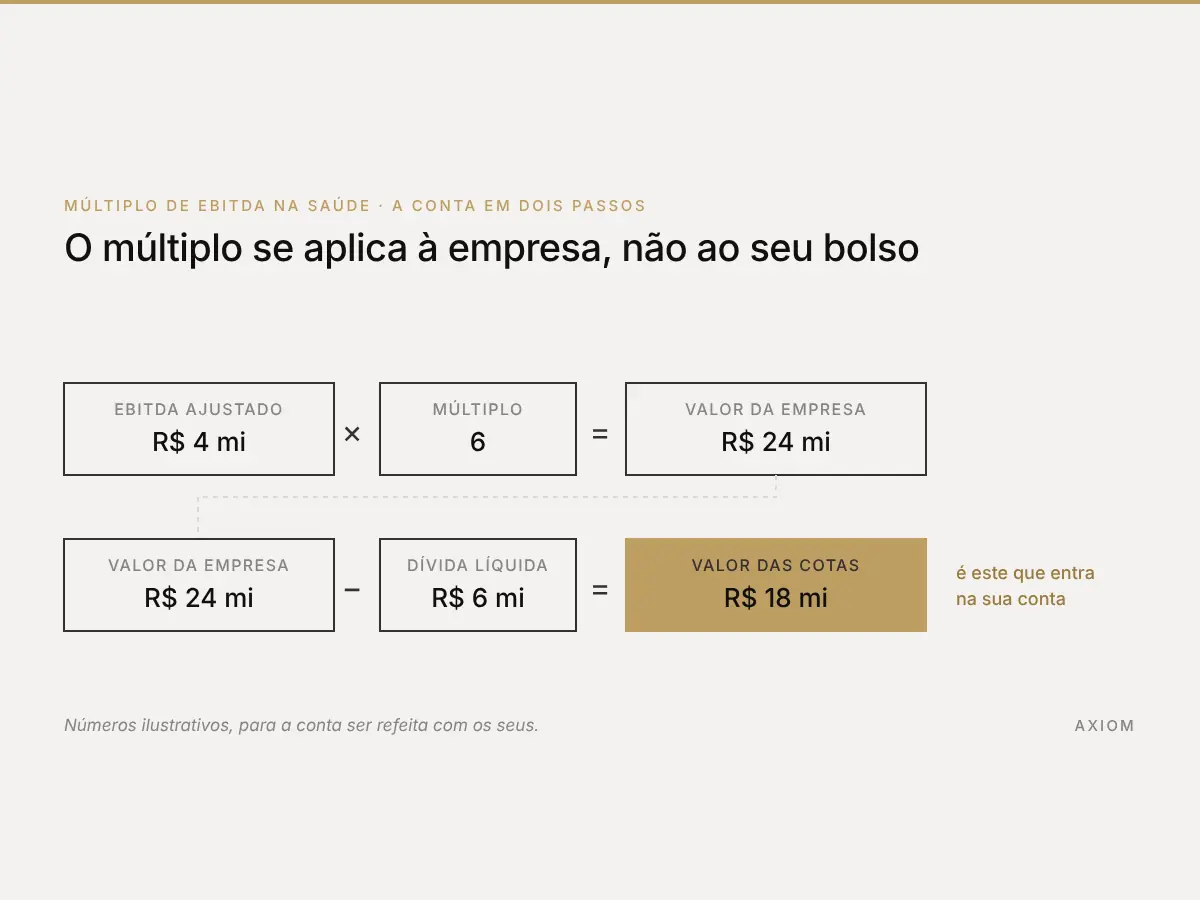
A conta tem dois passos, e a maior parte dos donos só conhece o primeiro.
Passo 1 — valor da empresa. EBITDA ajustado × múltiplo. Com R$ 4 milhões de EBITDA ajustado e um múltiplo de 6, o valor da empresa é R$ 24 milhões.
Passo 2 — valor das cotas. Do valor da empresa sai a dívida líquida. Se a operação tem R$ 6 milhões de dívida líquida, o que se negocia pelas cotas é R$ 18 milhões, não R$ 24 milhões.
Essa diferença é onde a conversa costuma azedar. O comprador fala em valor da empresa, o vendedor ouve preço das cotas, e os dois passam três semanas achando que combinaram a mesma coisa.
Dívida líquida, aqui, é mais do que empréstimo bancário. Entra leasing de equipamento, financiamento de reforma, parcelamento tributário, contingência trabalhista provisionada e, dependendo da redação do contrato, qualquer passivo que o comprador considere dívida disfarçada.
Vale guardar também a leitura inversa. Quando se fala em EV/EBITDA, é a mesma razão lida de trás para frente: valor da empresa dividido pelo EBITDA. É assim que as companhias abertas reportam, e é o mesmo número com outro nome.

Por que não existe tabela de múltiplo por especialidade
Essa é a pergunta que todo mundo faz, então vale responder sem rodeio: não existe, no Brasil, base pública de múltiplos de transação de clínicas com metodologia declarada.
O que circula são números soltos. Conversa de corretor, post de LinkedIn, página de escritório que publica uma faixa sem dizer de quantas transações ela saiu, de que porte, com que estrutura de pagamento, em que ano.
Mesmo lá fora, onde o dado é mais organizado, a honestidade metodológica é frágil. O painel de múltiplos de saúde da FOCUS Investment Banking, referência bastante citada no mercado americano, declara que parte dos números vem de “pesquisa externa e, em alguns casos, da nossa própria experiência” — e a mesma página traz mediana de 11,5x no destaque e 12,4x na tabela. São dados dos Estados Unidos, majoritariamente de 2025, e não se transportam para uma clínica brasileira.
Só que esse painel mostra uma coisa que vale para qualquer mercado, e é mais útil que a tabela em si: o múltiplo se move com o porte, não com a especialidade.
- Hospitais: 6,3x para operações com US$ 1 a 3 milhões de EBITDA, contra 9,7x para operações com US$ 5 a 10 milhões.
- Clínicas multiespecialidade: 5,6x na faixa menor, contra 8,8x na faixa maior.
- Plataforma contra aquisição complementar: de 3 a 5 pontos de múltiplo de diferença, pelo mesmo ativo.
Mesmo subsetor, mesmo país, mesmo ano. A diferença de mais de 50% no múltiplo vem do tamanho e do papel que o ativo cumpre na tese do comprador — não do que se faz lá dentro.
É por isso que não publicamos aqui uma faixa de múltiplo para clínica brasileira. Fazer isso sem metodologia declarada seria exatamente o que esta seção está criticando. O que dá para fazer com honestidade é explicar o mecanismo, que é o resto do texto.
Os seis fatores que definem a sua faixa
Estes são os seis fatores que o comprador precifica quando calcula o múltiplo de EBITDA na saúde. Os cinco últimos você consegue mover em doze a vinte e quatro meses. O primeiro, não.
| Fator | Empurra para cima | Empurra para baixo |
|---|---|---|
| Porte do EBITDA | Resultado que atrai comprador institucional e dilui o custo da transação | Operação pequena demais para o processo que a compra exige |
| Dependência do fundador | Existe gestor de fato; a agenda e o relacionamento não são do sócio | Receita, decisão e relacionamento concentrados numa pessoa |
| Previsibilidade da receita | Carteira distribuída, histórico estável, contratos vigentes | Um pagador com mais da metade da receita, ou resultado que oscila sem explicação |
| Qualidade contábil e fiscal | Gerencial e fiscal conciliados; passivo mapeado e provisionado | Número que não bate, caixa dois, contingência que aparece na diligência |
| Transferibilidade | Credenciamentos, locação e contratos médicos cedíveis | Acordo verbal, contrato vencido, cláusula que impede cessão |
| Tese do comprador | Ativo é plataforma, entrada em praça nova ou sinergia relevante | Ativo é só mais um add-on numa carteira que o comprador já tem |
Repare que cinco dos seis são sobre risco, não sobre resultado. O EBITDA já foi apurado. O múltiplo é o julgamento de quanto aquele EBITDA é confiável.

EBITDA ajustado: a conta que muda mais o preço que a negociação do múltiplo
Múltiplo certo aplicado sobre EBITDA errado dá preço errado. E é sempre o EBITDA que está errado primeiro.
O EBITDA contábil de uma clínica de dono quase nunca é o EBITDA que o comprador vai usar. Entram ajustes de pró-labore fora de mercado, despesas pessoais lançadas na empresa, receita da agenda do próprio sócio, eventos não recorrentes e aluguel de imóvel próprio não cobrado. O caminho completo desses ajustes está no artigo sobre como calcular o valor de uma clínica.
Vale fazer a aritmética da prioridade, porque ela é contraintuitiva.
Numa operação com R$ 4 milhões de EBITDA, ganhar um ponto inteiro de múltiplo na negociação vale R$ 4 milhões. Defender R$ 500 mil de ajuste ao EBITDA, num múltiplo de 6, vale R$ 3 milhões. São ordens de grandeza parecidas — só que a segunda depende de documento e organização, coisas que estão no seu controle, e a primeira depende de convencer o outro lado.
Há ainda um agravante específico da saúde: a margem é fina. O 10º Balanço do Observatório Anahp, publicado em 13/07/2026, aponta margem EBITDA de 9,45% nos hospitais privados associados no primeiro trimestre de 2026, em trajetória de queda. Com margem nessa ordem, cada ponto percentual de ineficiência operacional derruba uma fatia grande do EBITDA — e o múltiplo multiplica o estrago.
Quando o múltiplo de EBITDA na saúde é a métrica errada
Em quatro situações, insistir no múltiplo de EBITDA na saúde leva a conversa para o lugar errado.
EBITDA negativo ou em ramp-up. Multiplicar um número que ainda não maturou não produz valor, produz ficção. Ali a conversa é de receita, de carteira ou de ativo.
Operação intensiva em equipamento. Em diagnóstico por imagem, o EBITDA ignora que boa parte do caixa volta para capex todo ano. Dois negócios com o mesmo EBITDA e necessidades de reinvestimento diferentes não valem o mesmo, e o múltiplo sozinho não captura isso.
Quando a estrutura domina o preço. Um múltiplo de 8 com 60% em earn-out atrelado a metas que dependem de decisões do comprador pode valer menos, em dinheiro recebido, que um múltiplo de 6 pago à vista. Quem negocia só o múltiplo entrega a estrutura de graça.
Quando o comprador quer a carteira, não a empresa. Aí ele está comprando pacientes e contratos, e vai precificar isso — não o seu resultado operacional.
O que fazer na segunda-feira
- Reconstrua o EBITDA ajustado dos últimos 24 meses, ajuste por ajuste, com documento que comprove cada um. Esse é o número da conversa; o do balanço não é.
- Meça as duas concentrações. Quanto da receita vem do maior pagador, e quanto vem da agenda do sócio. Passando de 40%, você já sabe onde virá o primeiro desconto.
- Escreva a sua dívida líquida de verdade, com leasing, financiamento de equipamento, parcelamento tributário e contingência provisionada. É isso que sai do valor da empresa.
- Faça a conta em três cenários. Valor da empresa a 4x, 6x e 8x; subtraia a dívida líquida; olhe o intervalo das cotas. Esse intervalo é a sua expectativa realista — não um número único.
- Escolha um fator da tabela para mover em doze meses. Na maioria das operações é dependência do fundador, que é o mais caro de todos e o mais lento de resolver.
Nenhuma dessas tarefas exige assessor. Todas exigem que alguém sente com o balanço e seja honesto com o que encontrar.
Perguntas frequentes
Qual é o múltiplo de EBITDA de uma clínica no Brasil?
O múltiplo de EBITDA de uma clínica no Brasil não tem resposta única, e não existe base pública com metodologia declarada que permita publicar uma faixa confiável. Ele varia com porte, dependência do fundador, concentração de pagadores, qualidade contábil, transferibilidade de contratos e perfil do comprador. Qualquer número apresentado sem essas premissas é chute com aparência de técnica.
O que é EBITDA ajustado?
EBITDA ajustado é o EBITDA contábil corrigido pelos efeitos que não se repetem com o novo dono: pró-labore fora de mercado, despesas pessoais lançadas na empresa, receita que depende da agenda do sócio que vai sair, eventos não recorrentes e aluguel de imóvel próprio não cobrado. É sobre ele que o múltiplo se aplica.
Qual a diferença entre EBITDA e EV/EBITDA?
EBITDA é o resultado operacional antes de juros, impostos, depreciação e amortização — um número em reais. EV/EBITDA é uma razão: o valor da empresa dividido por esse resultado. Na prática, o múltiplo de EBITDA na saúde e o EV/EBITDA são o mesmo indicador lidos em direções opostas.
O múltiplo muda conforme o comprador?
O múltiplo de EBITDA na saúde muda conforme o comprador, e bastante. Um comprador estratégico que vê sinergia ou entrada em praça nova paga mais que um investidor financeiro que precisa que a operação ande sozinha. O mesmo ativo como plataforma ou como aquisição complementar pode separar vários pontos de múltiplo.
Múltiplo alto é sempre melhor?
Não. O múltiplo de EBITDA na saúde é só uma das variáveis do preço. Quanto entra no fechamento, quanto fica retido, por quanto tempo, atrelado a qual métrica e calculado por quem pesam tanto quanto o número de vezes o EBITDA — às vezes mais.
Em resumo
O múltiplo de EBITDA na saúde não é uma tabela que se consulta. É o preço que o comprador coloca no risco de a sua operação parar de funcionar sem você.
Quem entende isso para de perguntar quanto vale e começa a perguntar o que, nos próximos doze meses, reduz esse risco. É a mesma pergunta, feita na ordem que muda o resultado.
Próximos passos com a AXIOM
Se a dúvida é sobre a sua operação, a conversa resolve mais rápido que o artigo.
Live gratuita de segunda
Uma hora ao vivo sobre gestão de operação de saúde, toda segunda. Sem custo.
Comunidade AXIOM no WhatsApp
Grupo com donos e gestores de clínica trocando o que funciona. Entrada gratuita.
Inteligência AXIOM
Biblioteca de análises, benchmarks e leitura de mercado do setor de saúde.
Gestão Financeira Inteligente
O método G.O.L.D. em livro — a porta de entrada do método, em edição física.
AXIOM Academy
Formação executiva para quem lidera clínica, hospital ou operação de saúde.
Resposta
[…] Vale dizer onde isso termina: glosa final é perda direta de EBITDA, e numa conversa de venda o múltiplo multiplica o estrago. […]