
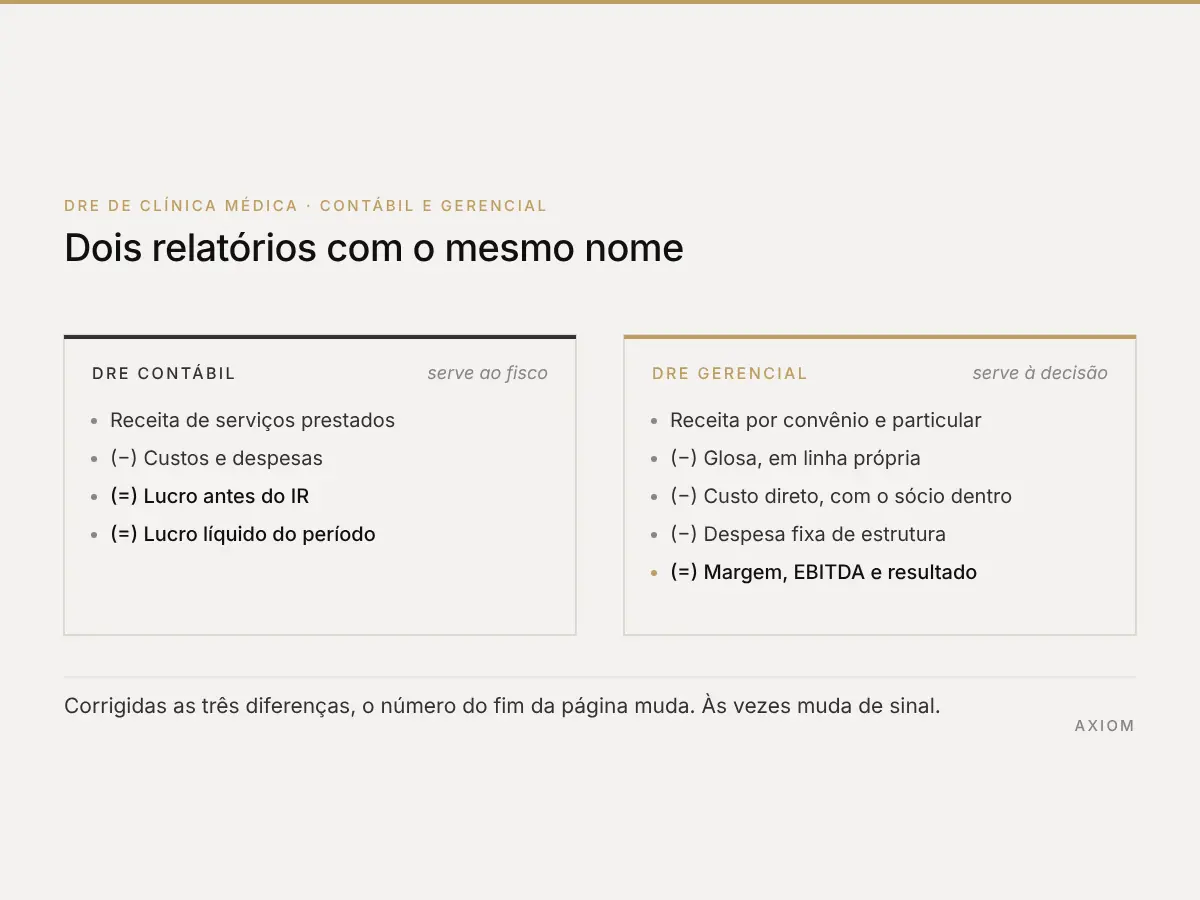
O DRE de clínica médica é o relatório que mostra como a receita vira resultado, linha a linha. Para servir a uma decisão, ele precisa ser gerencial e não contábil: receita separada por convênio e particular, glosa em linha própria, custo do sócio que atende lançado como custo, e despesa fixa apartada da variável. Montado assim, ele revela onde o lucro some — quase sempre em glosa, repasse médico e sala ociosa.
O contador entrega o relatório no dia 15. Uma página, meia dúzia de linhas, um número no fim. O dono olha, vê que o resultado é positivo, arquiva.
Dois meses depois, o caixa não bate com aquele número, e ninguém consegue dizer onde foi parar a diferença.
Isso não é erro do contador. O DRE de clínica médica que ele entrega foi feito para apurar imposto, e cumpre bem essa função. O problema é usá-lo para decidir preço, contrato, contratação e investimento — tarefa para a qual ele nunca foi desenhado.
Este texto é sobre como montar o outro, o que serve para decidir, e sobre os cinco pontos em que o lucro de uma clínica some sem aparecer em lugar nenhum.
Por que o DRE contábil não serve para decidir
Três diferenças separam o relatório fiscal do relatório que ajuda a gerir. Nenhuma delas é detalhe.
A primeira é o nível de agregação. O DRE contábil traz “receita de serviços prestados” numa linha só. Para o fisco, correto. Para quem decide se mantém um convênio, essa linha não diz nada: soma particular com convênio, procedimento de margem alta com consulta de tabela antiga, unidade lucrativa com unidade deficitária.
A segunda é o tratamento do sócio. Na maior parte das clínicas, o sócio que atende recebe pró-labore baixo e o resto como distribuição de lucro. Fiscalmente faz sentido. Gerencialmente, tira do custo o trabalho clínico mais caro da operação e infla o resultado por um valor que não é lucro, é salário disfarçado.
A terceira é o regime. Um pacote vendido em março, com execução em oito sessões até setembro, entra no relatório contábil como receita de março. O DRE de clínica médica que serve para gerir reconhece a receita conforme o atendimento acontece, porque é o atendimento que consome sala, hora e material.
Corrigidas as três, o número do fim da página muda. Às vezes muda de sinal.
Como montar um DRE gerencial de clínica, linha a linha
A estrutura abaixo cabe em qualquer clínica, de três salas a trinta. O que muda com o porte é o detalhe dentro de cada linha, não a sequência delas.
| Linha | O que entra | O erro mais comum |
|---|---|---|
| Receita bruta de serviços | Particular, convênio, pacotes | Lançar o pacote inteiro no mês da venda |
| (−) Glosas e deduções | Glosa aceita, descontos, cancelamentos | Jogar a glosa em “despesa administrativa” |
| (−) Impostos sobre a receita | ISS, PIS, Cofins | Comparar margem com a de quem já descontou |
| (=) Receita líquida | ||
| (−) Custo direto do atendimento | Repasse médico, material, prótese, OPME | Tratar repasse médico como despesa fixa |
| (=) Margem de contribuição | ||
| (−) Despesa fixa de estrutura | Aluguel, folha administrativa, software, energia | Misturar a folha do sócio-gestor com a do time |
| (=) EBITDA | ||
| (−) Depreciação, juros e leasing | Equipamento, reforma, financiamento | Equipamento financiado que só aparece no extrato |
| (=) Resultado do período |
Duas regras de ouro na montagem. A primeira: o que varia com o volume de atendimento é custo, o que não varia é despesa. Repasse médico varia, aluguel não. É essa separação que responde “quanto sobra de cada real a mais que eu faturar” — a pergunta por trás de quase toda decisão de preço e de agenda.
A segunda: o sócio aparece duas vezes, em linhas diferentes. Pró-labore de gestão na despesa fixa; produção clínica no custo direto, pelo mesmo critério de repasse que a clínica já paga aos outros médicos. Enquanto for um valor único, o DRE de clínica médica não diz se o negócio dá lucro ou se apenas paga o trabalho do dono.

Onde o lucro some: os cinco vazamentos
Num DRE de clínica médica, o lucro raramente desaparece de uma vez. Ele escorre em cinco pontos, e quatro deles ficam invisíveis num DRE agregado.
- Glosa que não é medida. Receita que nunca foi conferida contra o que a operadora de fato pagou.
- Custo do sócio que atende. O trabalho clínico mais caro da casa, lançado como lucro.
- Sala ociosa. Aluguel e folha correm igual com a agenda a 60% ou a 90%. A diferença inteira cai no resultado.
- Pacote vendido e não executado. Entra no caixa hoje e vira obrigação de sala pelos próximos meses.
- Repasse médico sobre o bruto. Quando o percentual incide sobre o faturado e não sobre o recebido, a clínica paga repasse sobre glosa — dinheiro que nunca viu.
Os dois primeiros merecem conta aberta.
A glosa que ninguém contabiliza
Os únicos números públicos e consistentes de glosa no Brasil vêm de hospitais privados, não de clínicas — vale lembrar isso antes de usá-los como referência. E eles divergem entre si conforme o período medido, o que é melhor declarar do que resolver escolhendo um:
- Anahp, balanço divulgado em 17/09/2025: glosa inicial de 14,6% no 2º trimestre de 2025, contra 12,45% em 2024; glosa final de 1,97%.
- Observatório Anahp 2026, ano fechado de 2025: glosa inicial de 15,93% e índice de recebimento de 85,80%.
- 10º Balanço, 1º trimestre de 2026: glosa aceita de 1,61% e recebimento em 73,84 dias, contra 48,38 dias de pagamento a fornecedor.
O que os três têm em comum é a mecânica, e é ela que importa no DRE de clínica médica: a maior parte da glosa volta, mas volta tarde e depois de trabalho de recurso. O custo verdadeiro não é o percentual final — é o capital parado no caminho.
A conta, com números redondos para ser refeita com os seus: uma clínica que fatura R$ 500 mil por mês, recebe em 77 dias e paga fornecedor em 48, financia 29 dias de diferença. A R$ 16,7 mil por dia, são cerca de R$ 480 mil presos no ciclo. É grosseiro de propósito, porque ignora que só parte do custo é fornecedor, mas dá a ordem de grandeza — e nada disso aparece no DRE. Aparece no extrato.
O custo do sócio que atende
Este é o vazamento que mais distorce o resultado, e o mais fácil de corrigir.
Suponha um sócio que atende e gera R$ 120 mil de produção por mês. Se a clínica precisasse contratar alguém para a mesma agenda, pagaria o repasse que ela já pratica com os outros médicos — digamos 35%, número ilustrativo que deve ser trocado pelo da sua tabela. São R$ 42 mil por mês de custo que hoje não está em lugar nenhum.
Num DRE que fechava com R$ 50 mil de resultado, sobram R$ 8 mil. A clínica não ficou pior: ela sempre foi essa. O relatório é que estava contando o salário do dono como lucro do negócio.
A conta é só essa: produção do sócio × repasse que a própria clínica já paga. Quem corrige isso no DRE de clínica médica costuma descobrir que a operação paga bem o médico e mal o investidor — informação que muda decisão de preço, de sociedade e de venda.
DRE gerencial por convênio, especialidade e unidade
Um DRE consolidado responde “a clínica deu lucro”. Um DRE gerencial responde “o que dentro dela deu lucro”, que é a pergunta que muda contrato.
Três recortes bastam para começar, nesta ordem:
- Por convênio e particular. O mais urgente. É comum descobrir que um convênio responde por boa parte da agenda com margem de contribuição negativa, sustentado pelo particular. Sem esse corte, a renegociação de tabela é feita no escuro.
- Por especialidade ou linha de serviço. Revela o procedimento de ticket alto que consome muito mais hora de sala e material.
- Por unidade, quando houver mais de uma. A segunda costuma parecer rentável enquanto a primeira carrega o administrativo das duas.
Um aviso prático: não trave o projeto na discussão de rateio. Alocar despesa fixa por critério perfeito leva meses e muda pouco a decisão. Comece pela margem de contribuição — receita líquida menos custo direto —, que não exige rateio nenhum. O rateio entra depois, com a rotina de pé.
O que muda no DRE de clínica odontológica e de estética
A sequência das linhas é a mesma. O que muda é onde o dinheiro vaza primeiro, e isso altera quais linhas precisam de detalhe.
No DRE de clínica odontológica, dois itens pedem linha própria. Prótese e laboratório: custo direto de terceiro, que varia por caso e some quando o tratamento é vendido em pacote fechado. E o parcelamento direto ao paciente, que na prática é crédito concedido pela clínica — tratamento vendido não é tratamento recebido, nem executado. A unidade de análise aqui não é o faturamento total: é a produção por cadeira.
No DRE de clínica de estética, a receita é quase toda particular, o que elimina a glosa e coloca dois riscos no lugar. O custo de aquisição é variável de venda, não despesa fixa, e lançá-lo errado esconde que a margem encolhe quando o tráfego encarece. E o pacote antecipado entra no caixa hoje e vira passivo de execução pelos meses seguintes — caixa confortável com agenda comprometida é a armadilha clássica do setor.
No DRE de clínica médica com convênio, o ponto de dor é o ciclo: atende hoje, fatura no fechamento, recebe em dois a três meses e descobre a glosa depois disso. A folha, enquanto isso, vence todo dia cinco.

O que fazer na segunda-feira
- Peça ao contador o DRE dos últimos 12 meses em planilha, mês a mês, não em PDF. Sem a série não dá para ver tendência nem sazonalidade — e clínica tem as duas.
- Quebre a linha de receita em quatro: particular, os três maiores convênios, e o resto. É o corte que mais rápido muda uma conversa de tabela.
- Lance o custo do sócio que atende. Produção do mês × o repasse que a clínica já paga aos outros médicos, e refaça os 12 meses com essa linha dentro.
- Confira a glosa de um mês fechado: o que foi faturado, o que a operadora pagou, o que foi negado. Se esse número não existe, é a tarefa mais valiosa da semana.
- Separe custo variável de despesa fixa e calcule a margem de contribuição.
Cinco tarefas, nenhuma exigindo sistema novo. Exigem a planilha e duas horas na agenda.
Perguntas frequentes
O que é o DRE de clínica médica?
O DRE de clínica médica é a Demonstração do Resultado do Exercício aplicada à operação de saúde: parte da receita bruta e chega ao resultado, descontando glosa, impostos, custo direto do atendimento e despesa fixa. Na versão gerencial, cada uma dessas linhas é aberta por convênio, por especialidade e por unidade.
Qual é a diferença entre DRE contábil e DRE gerencial?
A diferença entre DRE contábil e DRE gerencial está na finalidade. O contábil existe para apurar imposto, com receita agregada e o sócio tratado como distribuição de lucro. O gerencial existe para decidir: separa receita por origem, isola a glosa, lança o trabalho clínico do sócio como custo e distingue o que varia com o volume do que não varia.
Como montar um DRE do zero numa clínica?
Montar um DRE começa pelo extrato bancário e pelo relatório de faturamento dos últimos 12 meses, não por software. Classifique cada entrada por origem e cada saída em custo direto ou despesa fixa. A primeira versão sai em planilha, numa tarde, e já é mais útil que o relatório fiscal.
Onde a glosa entra no DRE de clínica médica?
A glosa entra como dedução da receita bruta, logo abaixo do faturamento — nunca como despesa administrativa. Em linha própria ela vira indicador: dá para medir a taxa, acompanhar o recurso e cobrar responsável. Diluída na despesa, vira perda anônima que ninguém persegue.
Que margem é razoável para uma clínica?
Margem razoável depende de porte, mix de convênio e estrutura — número citado sem essas três informações é chute. Como ordem de grandeza, os hospitais privados acompanhados pela Anahp operaram com margem EBITDA entre 9% e 11% nas medições mais recentes, e clínica não é hospital. O uso correto do DRE de clínica médica não é comparar a sua margem com a de terceiros: é comparar a sua margem de hoje com a sua de doze meses atrás.
Em resumo
Um DRE de clínica médica que serve para decidir tem quatro características, e nenhuma depende de sistema: receita aberta por origem, glosa em linha própria, custo do sócio que atende lançado como custo, variável separado de fixo.
Com essas quatro, o relatório deixa de confirmar o que já aconteceu e passa a mostrar onde interferir. Sem elas, o número do fim da página segue certo para o fisco e inútil para o dono — e o lucro segue sumindo nos mesmos cinco lugares.
Próximos passos com a AXIOM
O raciocínio deste artigo está desenvolvido por inteiro no livro.
Live gratuita de segunda
Uma hora ao vivo sobre gestão de operação de saúde, toda segunda. Sem custo.
Comunidade AXIOM no WhatsApp
Grupo com donos e gestores de clínica trocando o que funciona. Entrada gratuita.
Inteligência AXIOM
Biblioteca de análises, benchmarks e leitura de mercado do setor de saúde.
AXIOM Academy
Formação executiva para quem lidera clínica, hospital ou operação de saúde.
Falar com o time
Conversa direta sobre a sua operação, com quem faz isso há 22 anos.